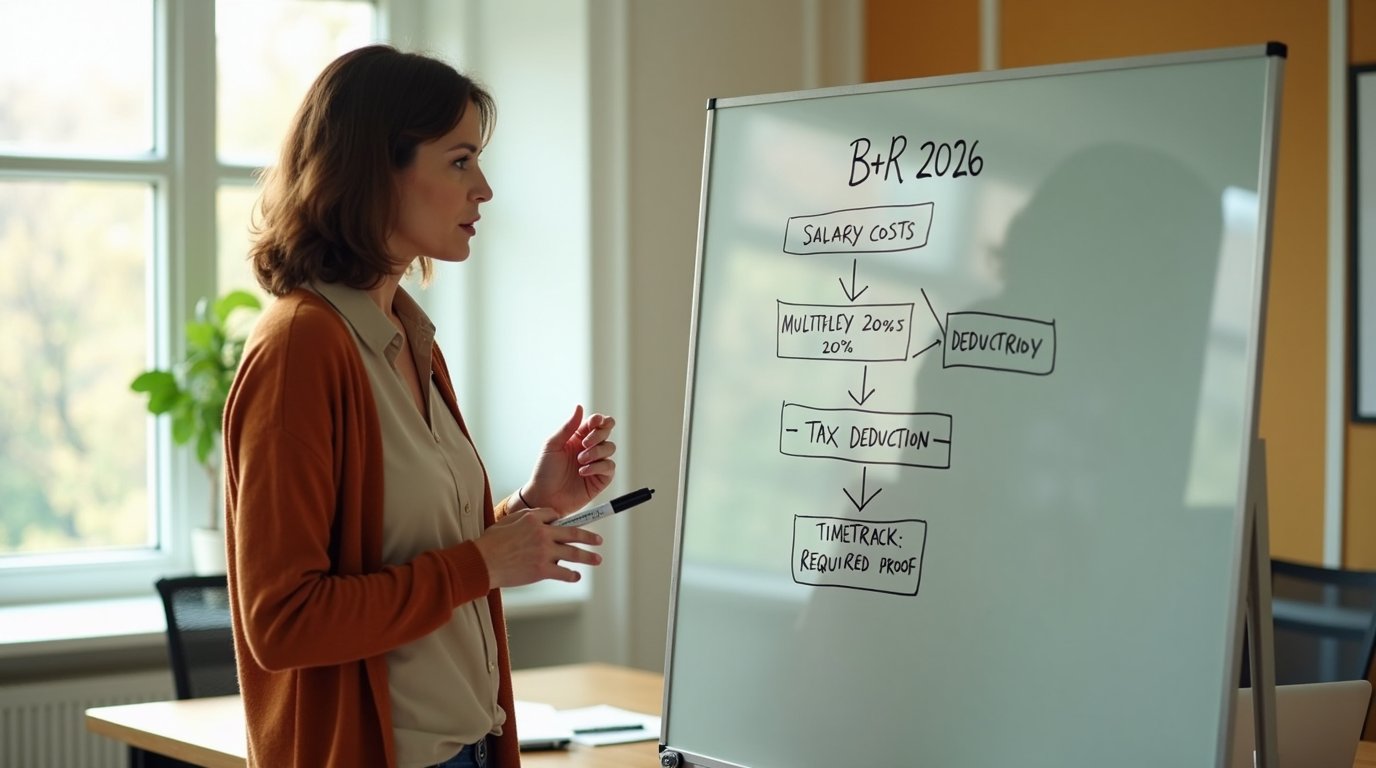
Ulga na działalność badawczo-rozwojową istnieje w polskim prawie podatkowym od 2016 roku. Przez dekadę po jej wprowadzeniu większość małych i średnich firm ignoruje ją z jednego powodu: słysząc „badawczo-rozwojową”, zakładają, że to coś dla laboratoriów i korporacji z własnym działem R&D. Tymczasem z ulgi mogą skorzystać software house’y, producenci maszyn, biura architektoniczne, firmy budujące własne oprogramowanie — a nawet jednoosobowe działalności gospodarcze na podatku liniowym.
W 2026 roku MŚP może odliczyć nawet 200% kosztów kwalifikowanych od podstawy opodatkowania. Przy kwocie kwalifikowanych wynagrodzeń 80 000 zł rocznie oznacza to dodatkowe odliczenie 80 000 zł i oszczędność kilkunastu tysięcy złotych podatku — bez żadnych nowych inwestycji do zrobienia, jeśli Twój zespół i tak realizuje projekty z elementem nowości.
Jedynym warunkiem jest spełnienie ustawowej definicji „działalności badawczo-rozwojowej” z art. 26e updof i art. 18d updop. Wiele firm spełnia tę definicję, ale o tym nie wie.
Czym jest działalność badawczo-rozwojowa w przepisach
Ustawa nie wymaga laboratorium, odrębnego działu R&D ani akredytacji. Działalność badawczo-rozwojowa to zgodnie z art. 5a pkt 38 updof działalność twórcza, podejmowana w sposób systematyczny — zarówno w zakresie badań naukowych, jak i prac rozwojowych.
Prace rozwojowe — kategoria interesująca większość MŚP — polegają na łączeniu dostępnej wiedzy i umiejętności w celu tworzenia nowych lub istotnie ulepszonych produktów, procesów lub usług. Kluczowe słowo: nowych. Nie chodzi o nowość w sensie globalnym, ale o to, że firma opracowuje coś, czego wcześniej u siebie nie miała.
Praktyczny test: jeśli efekt pracy Twojego zespołu można opisać zdaniem „stworzyliśmy nową funkcję, nowy produkt lub nowy proces, którego wcześniej nie było w naszej ofercie” — masz potencjał do ulgi B+R.
Co NIE jest B+R
Granica jest ważna, bo przekroczenie jej to najczęstsza przyczyna zakwestionowania odliczenia przez urząd skarbowy. Nie kwalifikują się:
- Realizacja zamówień według gotowej specyfikacji klienta — jeśli klient precyzuje dokładnie co i jak, a Twoja firma tylko wykonuje, to zazwyczaj nie jest B+R
- Bug-fixy i rutynowe aktualizacje — naprawianie błędów w istniejącym oprogramowaniu bez nowych funkcji
- Wsparcie techniczne i utrzymanie — helpdesk, monitoring, backup systemów
- Marketing i sprzedaż — nawet bardzo innowacyjna kampania nie jest B+R w rozumieniu przepisów
Kto może skorzystać — forma prawna i forma opodatkowania
Ulga B+R działa zarówno w PIT, jak i w CIT. Mogą z niej skorzystać (wg art. 26e updof i art. 18d updop — Podatnik.info, 2026):
- Przedsiębiorcy na skali podatkowej (PIT-36) i podatku liniowym (PIT-36L), w tym freelancerzy z JDG prowadzący własne projekty technologiczne, inżynierskie lub projektowe
- Wspólnicy spółek osobowych (jawna, partnerska, komandytowa, komandytowo-akcyjna) — każdy wspólnik odlicza proporcjonalnie do swojego udziału
- Spółki kapitałowe (sp. z o.o., prosta spółka akcyjna, SA) — odliczenie w CIT
Ostrzeżenie: Ulga B+R jest niedostępna dla firm rozliczających się na ryczałcie ewidencjonowanym. Jeśli prowadzisz JDG na ryczałcie i planujesz korzystać z tej ulgi, musisz najpierw zmienić formę opodatkowania — zmianę na podatek liniowy lub skalę można zgłosić do 20 lutego roku podatkowego. O wyborze między formami opodatkowania pisaliśmy szerzej w artykule o zmianie formy opodatkowania na 2027.
Dodatkowe ograniczenie dotyczy firm prowadzących działalność w Specjalnej Strefie Ekonomicznej na podstawie zezwolenia — ulga nie obejmuje tej zwolnionej części działalności. Koszty z pozostałej, opodatkowanej działalności mogą kwalifikować się normalnie.
Jakie koszty kwalifikują się do odliczenia
Katalog kosztów kwalifikowanych jest zamknięty — ustawodawca wyliczył je w art. 26e updof i art. 18d updop (GrantThornton, 2022; freenance.io, 2026). Poza listą nic nie wchodzi, nawet jeśli koszt logicznie pasuje do projektu B+R.
Wynagrodzenia pracowników i współpracowników
To największa pozycja dla większości firm. Kwalifikują się:
- Wynagrodzenia z umowy o pracę — brutto: podstawa, premie, nagrody, PPK po stronie pracodawcy — proporcjonalnie do czasu przeznaczonego na B+R
- Wynagrodzenia z umów zlecenia i umów o dzieło wraz ze składkami ZUS pracodawcy — na tych samych zasadach proporcjonalności
- Odprowadzane przez pracodawcę składki ZUS od tych wynagrodzeń
Kluczowe: proporcja musi wynikać z obiektywnej ewidencji, nie z ogólnego szacunku. Jeśli programista pracuje w 60% nad projektem B+R i w 40% nad utrzymaniem istniejącego systemu, kwalifikuje się 60% jego wynagrodzenia.
Co NIE wchodzi w koszty kwalifikowane pracownicze: Wynagrodzenia osób pracujących na B2B — umowa o współpracy z inną działalnością gospodarczą nie jest umową o pracę ani zleceniem. Usługi zewnętrznych specjalistów przez ich własne firmy nie kwalifikują się do tej kategorii kosztów.
Materiały i surowce
Materiały używane bezpośrednio w B+R — np. komponenty elektroniczne testowanego urządzenia, odczynniki chemiczne, materiały do prototypu nowego produktu. Muszą być bezpośrednio związane z konkretnym projektem B+R, nie z ogólną działalnością firmy.
Sprzęt specjalistyczny niebędący środkiem trwałym
Urządzenia, przyrządy i aparatura używane w B+R, których wartość jednostkowa nie przekracza progu środka trwałego. Dotyczy np. czujników do testów, urządzeń pomiarowych, zestawów do druku 3D o niskiej wartości jednostkowej.
Amortyzacja środków trwałych i wartości niematerialnych
Odpisy amortyzacyjne środków trwałych i wartości niematerialnych i prawnych (WNiP) używanych w B+R kwalifikują się proporcjonalnie do czasu wykorzystania w projektach B+R. Wyłączenia: samochody osobowe, budynki i lokale stanowiące odrębną własność.
Koszty patentów i ochrony własności intelektualnej
Opłaty za zgłoszenie, utrzymanie i obronę patentu, wzoru użytkowego lub wzoru przemysłowego — w tym tłumaczenia dokumentacji, obsługa prawna, opłaty urzędowe, walidacja europejska.
Ekspertyzy i badania zlecone — tylko z jednostek naukowych
Tu jest istotne ograniczenie. Ekspertyzy, opinie i badania zlecone zewnętrznie kwalifikują się wyłącznie wtedy, gdy zlecasz je jednostce naukowej w rozumieniu ustawy Prawo o szkolnictwie wyższym i nauce — czyli uczelni wyższej, instytutowi PAN, instytutowi badawczemu. Prywatna firma konsultingowa, nawet wyspecjalizowana i renomowana, nie kwalifikuje się, bez względu na poziom merytoryczny jej ekspertów.
Ile możesz odliczyć — stawki ulgi B+R w 2026
Od 2022 roku stawki są korzystne dla MŚP (wg freenance.io, 2026 — zalecana weryfikacja w aktualnym brzmieniu art. 26e ust. 7 updof):
| Typ podatnika | Wynagrodzenia i ZUS | Pozostałe koszty |
|---|---|---|
| MŚP (w tym mały podatnik) | 200% | 200% |
| Duże firmy poza CBR | 200% | 100% |
| CBR (Centrum Badawczo-Rozwojowe) | 200% | 200% + dodatkowe kategorie |
Ostrzeżenie: Starsze źródła (sprzed 2022) podają stawkę 100% dla pozostałych kosztów przy standardowym podatniku. Przepisy zmieniały się. Przed rozliczeniem zweryfikuj aktualne brzmienie art. 26e ust. 7 updof lub art. 18d ust. 7 updop — teksty jednolite dostępne na isap.sejm.gov.pl.
Ograniczenie: odliczenie nie może przekroczyć dochodu z działalności. Jeśli masz koszty kwalifikowane 500 000 zł, ale dochód tylko 200 000 zł — odliczasz 200 000 zł, a pozostałe 300 000 zł przenosi się na kolejne 6 lat podatkowych.
Jak to wygląda w praktyce — dwa przykłady
Przykład 1 — JDG, podatek liniowy 19%: Programista z JDG prowadzi własny projekt produktowy obok realizacji zleceń. W roku 2026 koszty kwalifikowane (wynagrodzenie własne w odpowiedniej proporcji) wynoszą 18 200 zł. Dochód: 350 000 zł. Odlicza 18 200 zł od podstawy i płaci podatek od 331 800 zł. Oszczędność: ok. 3 450 zł w danym roku (źródło: freenance.io, 2026 — przykład ilustracyjny, wynik zależy od konkretnej sytuacji podatnika).
Przykład 2 — Software house sp. z o.o., CIT 19%, 5 programistów: Firma ma pięcioosobowy zespół spędzający 80% czasu na nowych projektach produktowych. Koszty kwalifikowane wynagrodzeń: ok. 1 610 000 zł. Przy dochodzie 1 200 000 zł odlicza całe 1 200 000 zł (podatek = 0), a nadwyżka 410 000 zł przechodzi na kolejne lata. Oszczędność: ok. 228 000 zł w danym roku (źródło: freenance.io, 2026 — przykład ilustracyjny przy założeniu, że 80% czasu rzeczywiście kwalifikuje się do B+R, co wymaga solidnej dokumentacji).
Dokumentacja — jak prowadzić ewidencję B+R
Formalność numer jeden: wyodrębniona ewidencja kosztów B+R — zarówno w KPiR, jak i w pełnych księgach rachunkowych. Organ podatkowy przy kontroli sprawdza, czy koszty B+R zostały precyzyjnie oddzielone od pozostałej działalności (GrantThornton, 2022; freenance.io, 2026).
Ewidencja czasu pracy
To najczęstsze pole kontroli i najczęstszy powód zakwestionowania odliczenia. Proporcja „80% to B+R” ustalana z góry bez obiektywnych podstaw jest przez fiskusa kwestionowana — potrzebny jest rzeczywisty pomiar.
Praktyczne narzędzia: Jira (logowanie godzin przy każdym zadaniu), Toggl Track lub Clockify (dedykowane do timetrackingu), a dla mniejszych firm — Excel z deklaracjami tygodniowymi. Każdy wpis musi być przypisany do konkretnego projektu, a pracownik powinien potwierdzać go własnoręcznie lub przez system.
Umowy z pracownikami
W umowach o pracę warto zawrzeć informację, że stanowisko obejmuje udział w działalności badawczo-rozwojowej firmy. Podobnie w umowach zlecenia — im wyraźniej opisany zakres B+R, tym łatwiej obronić kwalifikowaną proporcję.
Jak długo przechowywać dokumentację
Co najmniej 5 lat od końca roku podatkowego, w którym dokonano odliczenia. Przy przenoszeniu nadwyżki na kolejne lata — dokumentacja z roku pierwotnego musi być dostępna przez kolejnych 5 lat liczonych od ostatniego roku odliczenia.
Gdzie wpisać ulgę w zeznaniu
Odliczenie wykazujesz w załączniku PIT/BR do zeznania rocznego (PIT-36 lub PIT-36L). Spółki kapitałowe wykazują odliczenie w CIT-8 — firmy korzystające z ulgi B+R zaznaczają odpowiednie pola w formularzu. Biuro rachunkowe obsługujące Cię powinno wiedzieć, gdzie i jak wykazać odliczenie — jeśli nie stosowało dotąd ulgi B+R dla swoich klientów, to sygnał, że warto samodzielnie dopilnować włączenia tego punktu do rozmowy przed zamknięciem roku.
Interpretacja indywidualna — czy warto wnioskować
Ulga B+R nie wymaga żadnego wcześniejszego zgłoszenia — możesz z niej korzystać bez zgód i wniosków. Jednak interpretacja indywidualna od Dyrektora KIS chroni przed zakwestionowaniem w kontroli: jeśli urząd zarzuci błędną klasyfikację, interpretacja działa jak „tarcza”. Koszt: 40 zł opłaty skarbowej plus opcjonalnie 1 500–4 000 zł za pomoc doradcy podatkowego przy sporządzeniu wniosku. Czas oczekiwania: 3–6 miesięcy. Dla firm planujących długoterminowe odliczenia — to warto rozważyć.
Najczęstsze błędy, przez które firmy tracą ulgę
1. Klasyfikowanie 100% działalności jako B+R
Najczęściej kwestionowane przez organy podatkowe, szczególnie w firmach IT. Firma wykonuje zlecenia dla klientów i jednocześnie deklaruje, że 100% czasu programistów to B+R. Urzędnicy sprawdzają umowy z klientami i specyfikacje — jeśli widać realizację zamówień według podanych wymagań, B+R odpada dla tej części działalności.
Rozwiązanie: realistyczna i udokumentowana segmentacja projektów. Budowanie nowego własnego produktu = B+R. Rutynowe zlecenia wg specyfikacji klienta = nie.
2. Brak ewidencji czasu pracy
Ryczałtowe „u nas 80% to B+R” bez systemu do rejestrowania czasu to słabe argumenty na kontroli. Potrzebny jest obiektywny zapis kto, ile czasu, przy jakim projekcie.
3. Usługi doradcze od prywatnych firm
Zewnętrzny ekspert z firmy konsultingowej — niezależnie jak uznany — nie kwalifikuje się do kosztów ekspertyz. Kwalifikują się tylko jednostki naukowe: uczelnie wyższe i instytuty PAN lub badawcze.
4. Podwójne liczenie z IP Box
Tych samych kosztów nie można odliczać jednocześnie w B+R i w IP Box (uldze na dochody z praw własności intelektualnej). Firmy IT często stosują obie ulgi równolegle — jest to możliwe, ale wymaga precyzyjnego rozdziału, które koszty wchodzą do której ulgi.
5. Koszty sfinansowane z dotacji lub refundacji
Kosztów, które zostały zwrócone firmie w jakiejkolwiek formie (dotacja PARP, NCBR, subwencja BGK, refundacja z projektu UE), nie można odliczyć w uldze B+R. Dotyczy to tylko tych konkretnych kosztów — pozostałe, własne koszty B+R niesfinansowane ze środków publicznych, kwalifikują się w pełni.
6. Składka zdrowotna pozostaje bez zmian
Ulga B+R obniża podstawę podatku PIT lub CIT. Nie obniża jednak podstawy składki zdrowotnej dla JDG na podatku liniowym. Oszczędność dotyczy wyłącznie podatku dochodowego.
Październik i listopad — ostatni moment na ewidencję za 2026
Roczny PIT za 2026 rok składa się do 30 kwietnia 2027 roku. Koszty kwalifikowane poniesione od 1 stycznia 2026 r. mogą być w nim odliczone — ale do odliczenia potrzebna jest dokumentacja za cały rok, a nie tylko za Q4.
Kilka kroków, które warto wykonać jeszcze w październiku lub listopadzie:
- Przejrzyj projekty z 2026 — które mają element nowości: nową funkcję, nowy produkt, nowy proces?
- Uruchom timetracking dla pracowników zaangażowanych w B+R — dane za styczeń–wrzesień możesz w wielu systemach odtworzyć retroaktywnie z historii zadań
- Wyodrębnij koszty B+R w KPiR lub w pełnych księgach za cały 2026 rok
- Skonsultuj się z doradcą podatkowym — szczególnie jeśli rozważasz interpretację indywidualną lub łączysz działalność B+R z IP Box
Inne odliczenia warte sprawdzenia przed końcem roku, które możesz stosować równolegle: jednorazowy odpis amortyzacyjny dla MŚP, z własnymi limitami do wykorzystania jeszcze w 2026.
Podsumowanie
- Ulga B+R pozwala MŚP odliczyć do 200% kosztów kwalifikowanych od podstawy opodatkowania w PIT lub CIT — bez statusu centrum badawczego
- Mogą z niej skorzystać JDG na skali lub liniowym, spółki osobowe i spółki kapitałowe — ryczałt ewidencjonowany wyklucza
- Największa korzyść pochodzi z wynagrodzeń pracowników spędzających czas na projektach B+R — proporcjonalnie do faktycznego czasu pracy potwierdzonego ewidencją
- Wykonywanie zamówień wg specyfikacji klienta zazwyczaj nie jest B+R — liczy się element nowości, tworzenia, nie realizacji cudzego projektu
- Ewidencja czasu pracy (Jira, Toggl, Excel) to podstawa — bez niej urząd podatkowy zakwestionuje proporcję
- Tych samych kosztów nie można łączyć z IP Box ani dotacjami — ale niesfinansowane własne nakłady kwalifikują się w pełni
- Nieodliczona nadwyżka kosztów kwalifikowanych przenosi się na 6 kolejnych lat podatkowych
Wskazówka: jeśli Twoja firma tworzy nowe oprogramowanie, nowe procesy lub nowe produkty — i zatrudniasz kogoś do tej pracy — jest szansa, że kwalifikujesz się do ulgi za poprzednie lata. Korekta zeznania za ostatnie 6 lat jest możliwa. Jeśli chcesz sprawdzić, czy Twoja działalność spełnia kryteria, chętnie ocenimy to razem.